사잇돌대출, 저축은행 사잇돌2는 근로소득자 5개월 재직·연소득 1,200만원부터 최대 3천만원이고 카드사 취급은 10월 예상에서 미뤄진 상태
사잇돌대출을 알아보는 직장인이라면, 저축은행에서 받는 사잇돌2는 보증 신청일 현재 5개월 이상 재직하고 연 소득이 1,200만원 이상일 때 대상이 됩니다. 표준 상품 한도는 개인당 최대 3천만원, 기간은 최대 60개월입니다(저축은행중앙회 사잇돌2 화면, 2026년 11월 13일 확인).
직장인이 아니어도 길이 있습니다. 사업소득은 4개월 이상·연 600만원 이상, 연금소득은 1회 이상 받았고 연 600만원 이상이면 되고, 여러 소득을 합쳐 인정합니다. 금리는 정해진 숫자가 없고 개별 저축은행이 적용하는 금리를 따르며, 중도상환수수료는 없습니다(저축은행중앙회).
카드사에서 받을 수 있게 된다는 소식을 보고 기다리는 중이라면, 아직은 아닙니다. 사잇돌대출Ⅱ 취급 범위가 카드사·캐피털사로 넓어졌지만 당초 10월로 예상됐던 카드업계 도입은 미뤄졌고, 연내 공급이 본격화할지 불투명합니다(컨슈머타임스 11월 10일).
사잇돌2 네 가지, 조건이 이렇게 갈립니다
저축은행 상담 책상 앞에서 고르게 되는 사잇돌2는 저축은행중앙회 화면 기준 네 갈래입니다.
| 상품 | 누구를 위한 것 | 한도 · 기간 | 취급 저축은행 |
|---|---|---|---|
| 표준 | 중·저신용자(사업소득 4개월 이상) | 최대 3천만원 · 60개월 | 41곳 |
| 간편·소액 | 비대면(무방문) 신청, 사업소득은 6개월 이상, 보증 1건으로 제한 | 최대 300만원 · 18개월 | 8곳 |
| 대환형 | 3개월 이상 지난 고금리 대출을 중금리로 전환 | 최대 2천만원 범위에서 기존 대출 전액 상환 가능 금액 · 60개월 | 11곳 |
| 채무조정졸업자 | 개인워크아웃·프리워크아웃·개인회생 졸업 3년 이내 | 최대 1천만원 · 60개월 | 25곳 |
넷째 열은 간편·소액 사잇돌2 화면의 취급 저축은행 표에서 상품별 O 표시를 센 값입니다(2026년 11월 13일). 표준 사잇돌2 화면의 인터넷 상담 표에는 13곳이 따로 실려 있어, 인터넷으로 바로 상담할 곳은 그 13곳에서 고릅니다. 네 상품 모두 근로소득 5개월 이상·연 1,200만원, 연금소득 연 600만원 기준이 같고, 매월 원(리)금균등분할상환에 거치기간이 없습니다.
표에서 갈리는 조건 셋이 상품을 고릅니다. 대환형은 주택담보대출, 예·적금 담보대출, 유가증권담보대출, 신차 구입자금 대출을 바꿀 수 없고, 대부업체 대출은 금융위원회에 등록된 곳에서 받은 것만 대상입니다. 채무조정졸업자 상품은 사잇돌 1·2 대출을 갖고 있지 않고, 대부업체 대출이 1건 이내여야 합니다. 간편·소액은 한도가 남아 있어도 보증이 1건으로 제한되고, 전액 갚으면 다시 보증을 받을 수 있습니다(저축은행중앙회).
내 소득이 기준에 드는지, 칸에 적어 보기
늦가을 저녁 현관 장식장 위에 봉투와 펜을 꺼내 둔 장면처럼, 아래 칸에 내 소득을 적어 기준과 맞춰 봅니다.
| 소득 종류 | 기준 기간 | 기준 연소득 | 내 값 |
|---|---|---|---|
| 근로 소득 | 보증 신청일 현재 5개월 이상 재직 | 1,200만원 이상 | ______ 만원 · ___개월 |
| 사업 소득 | 4개월 이상(간편·소액은 6개월 이상) | 600만원 이상 | ______ 만원 · ___개월 |
| 연금 소득 | 1회 이상 수령 | 600만원 이상 | ______ 만원 |
화면에 실린 예시는 근로소득 300만원과 사업소득 600만원을 합쳐 사업소득 900만원으로 인정한다는 것입니다(저축은행중앙회). 소득을 둘 이상 가진 사람은 칸마다 따로 적은 뒤 합친 값도 함께 적어 가고, 합친 소득을 어느 종류로 볼지는 보증 심사에서 정해지므로 상담 때 묻습니다. 기간 칸은 소득마다 따로 채웁니다.
3천만원은 최대치, 내 한도와 신용점수 기준
한도는 창구 신청 뒤 보증 심사에서 정해집니다.
3천만원은 개인당 최대치이고, 실제 보증한도는 신청자의 소득·부채 수준과 SGI서울보증 내부 심사에 따라 차등 부여됩니다(저축은행중앙회). 화면에는 거절 사유 목록이 없으므로, 한도가 낮게 나오거나 안 될 때는 소득과 부채 중 무엇이 걸렸는지 상담 창구에 묻습니다.
신용점수 쪽 기준은 올해 바뀌었습니다. 금융위원회가 4월 발표한 방안에 따라 7월부터 사잇돌대출은 신용평점 하위 20~50% 차주에게 공급액의 70% 이상이 돌아가도록 기준이 바뀌었고, 3분기 사잇돌 2 취급액은 2,641억원으로 2분기 4,495억원보다 41.2% 줄었습니다. 건수도 5만4,846건에서 3만549건으로 44.3% 줄었습니다(여성경제신문 11월 1일, 저축은행중앙회 집계). 이 기준은 공급액을 어디에 몰아줄지 정한 것이고, 그 밖의 점수대가 신청할 수 없다는 문장은 기사에 없습니다. NICE와 KCB 점수가 서로 다르게 나오는 이유는 신용점수 등급표 차이 글에서 따로 봅니다.
신청은 어디서, 어떤 순서로
간편·소액 사잇돌2는 집에서 방문 없이 신청하는 상품입니다.
- 위 빈칸 표로 소득 종류·기간을 채워 기준에 드는지 봅니다.
- 개인회생·워크아웃을 졸업한 지 3년 이내면 채무조정졸업자 상품을, 3개월 이상 지난 고금리 대출이 있으면 대환형을 먼저 봅니다.
- 저축은행중앙회 사잇돌2 화면의 취급 저축은행 표에서 그 상품을 다루는 곳과 인터넷·모바일 앱 신청 가능 여부를 확인합니다.
- 금리는 저축은행마다 다르므로 같은 상품을 두 곳 이상에서 상담해 적용 금리를 비교합니다.
- 보증 관련 문의는 SGI서울보증(1670-7000)으로 합니다(저축은행중앙회 안내).
은행이 취급하는 사잇돌 대출의 소득·재직 기준과 금리는 이 화면 범위 밖이라, 은행 쪽을 원하면 취급 은행 상담에서 따로 확인합니다.
카드사 사잇돌과 다른 중금리 상품
외투 소매 위 닫힌 지갑 장면으로, 이 소제목은 카드사 쪽 사정과 다른 중금리 상품을 다룹니다.
카드사가 사잇돌대출Ⅱ를 내놓으려면 SGI서울보증과 협약을 맺고 보증료 등 세부 조건을 조율해야 하고, 추가 공급 예상 규모는 카드·캐피털업계를 합쳐 연간 최대 5,000억원이며 실제 공급은 참여 회사 수에 따라 달라집니다(컨슈머타임스 11월 10일). 출시 날짜가 나온 것은 아니어서, 급한 자금이라면 이미 열려 있는 저축은행 사잇돌2를 기준으로 판단합니다.
비교 대상으로 자주 나오는 상품도 조건이 다릅니다.
| 항목 | 사잇돌2(표준) | 중금리 생활 안정 대출 |
|---|---|---|
| 구조 | SGI서울보증 연계 보증부 대출 | 금융회사 자체 신용평가로 공급 |
| 대상 | 근로·사업·연금 소득 기준 | 신용평점 하위 50% 이하 |
| 한도 | 개인당 최대 3천만원 | 전 금융기관 합산 차주당 최대 1천만원 |
| 금리·조건 | 저축은행별 적용 금리, 중도상환수수료 없음 | 최초 취급 기관 기준 연 5.9~15.27%, 일정 기간 주택을 사지 않겠다는 약정 |
오른쪽 열은 금융위원회가 6월 29일 도입한 상품을 보도 기준으로 옮긴 것입니다(여성경제신문 11월 1일). 소득이 낮아 정책서민금융 쪽이 맞는지 따져 볼 때는 햇살론 종류별 대상과 한도 글을 함께 봅니다.
출처: 저축은행중앙회 표준 사잇돌2, 간편·소액 사잇돌2, 대환형 사잇돌2, 채무조정졸업자 사잇돌2, 컨슈머타임스 11월 10일, 여성경제신문 11월 1일. 금리·한도는 신청 당일 화면과 상담에서 다시 확인합니다.
작성: jn 블룸 편집팀 · 본문 수치는 글 안에 링크한 공식 자료와 보도를 기준으로 했습니다.
본 글은 일반적인 정보 제공용이며 의료·법률·투자 자문이 아닙니다. 중요한 결정 전에는 공식 자료와 전문가 상담을 권합니다.
요약 카드 받아보기: 스레드 · 인스타그램 @jn.daycheck
확인한 공식 페이지 갈무리
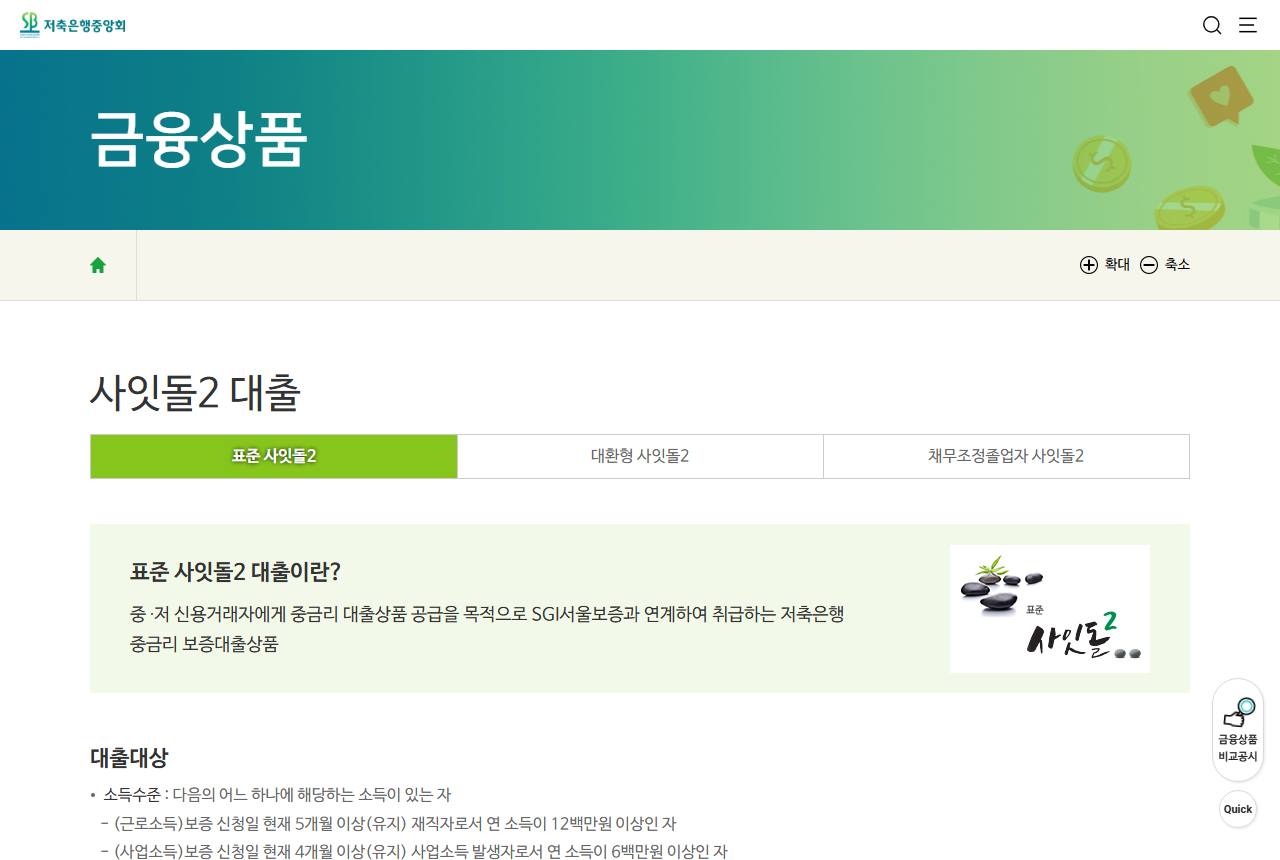
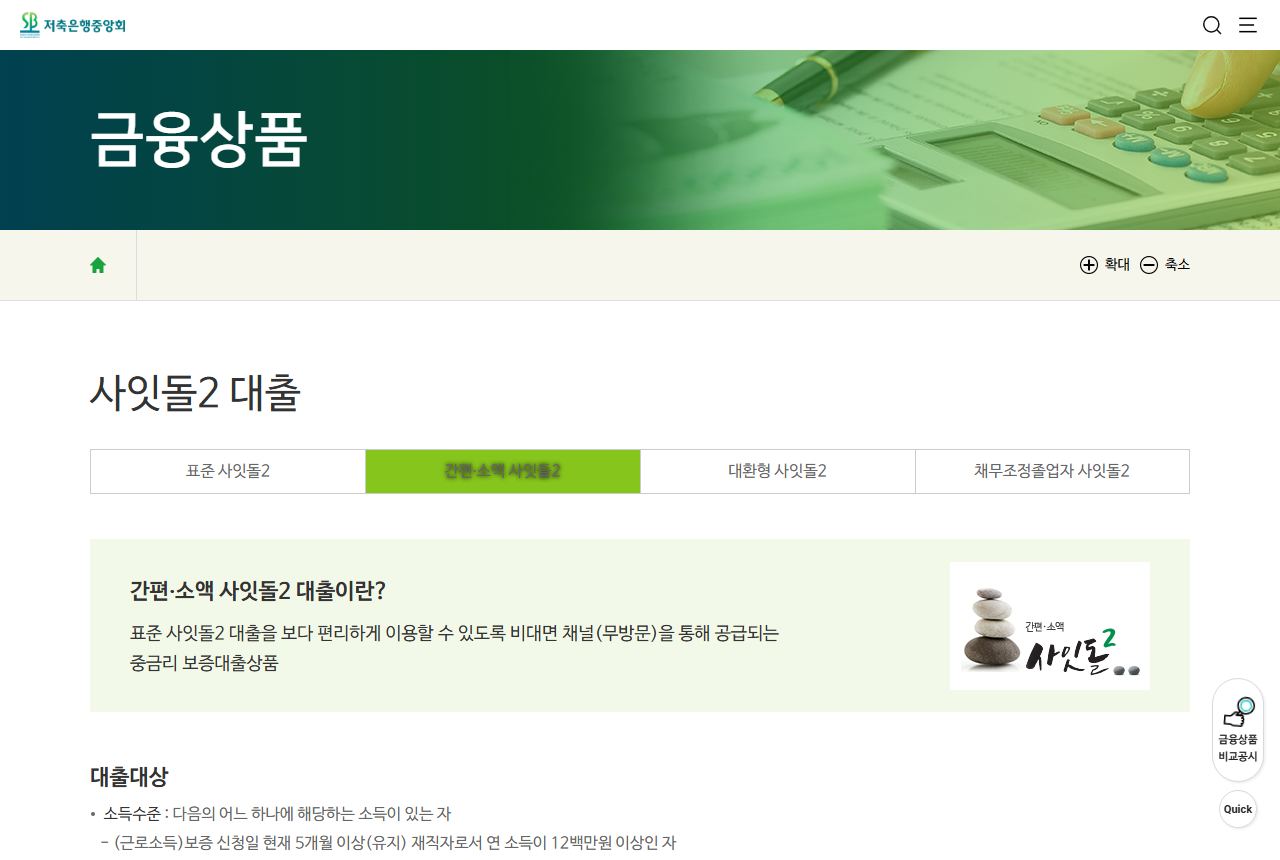
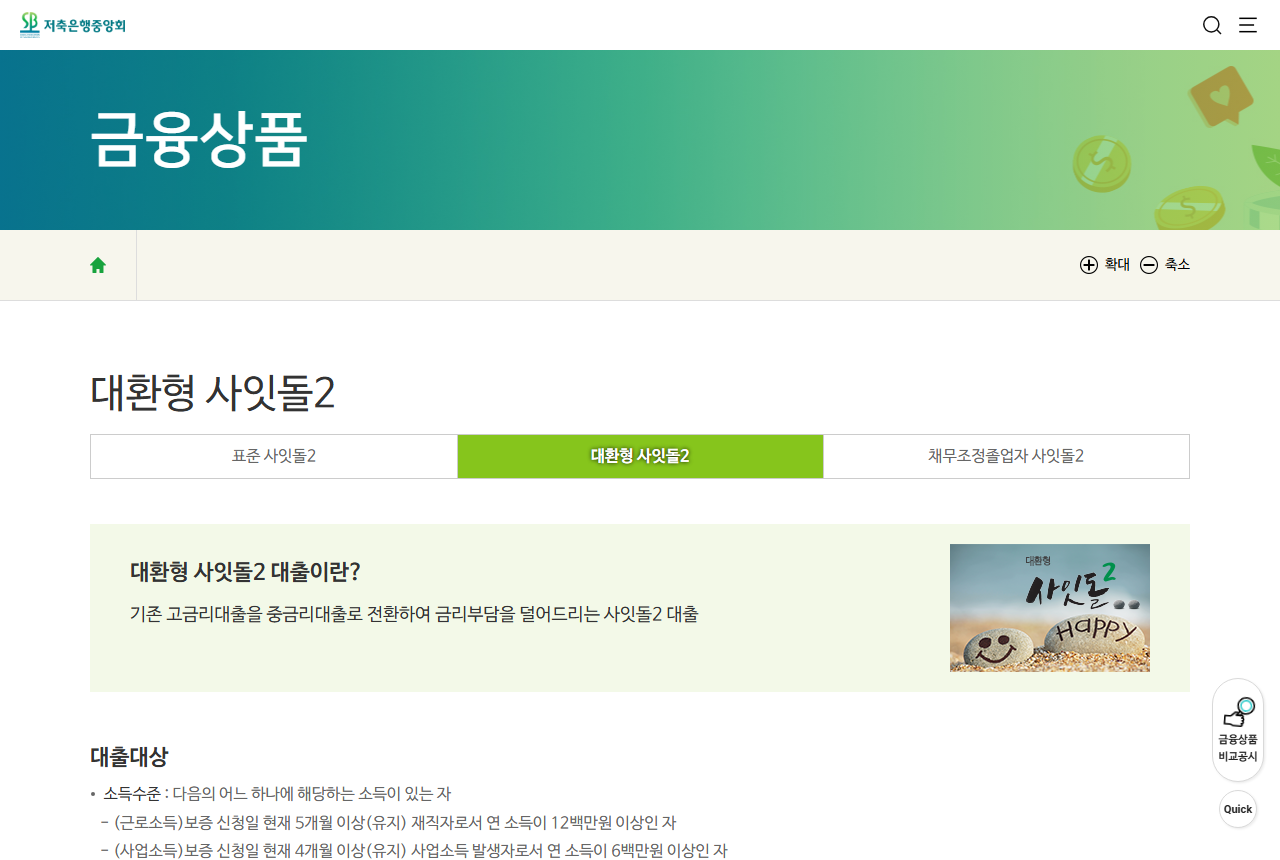
위 갈무리 세 장(표준·간편·소액·대환형 사잇돌2)에서 볼 곳은 화면 맨 아래 「대출대상」 줄입니다. 근로소득 기준이 세 화면 모두 「보증 신청일 현재 5개월 이상(유지) 재직자로서 연 소득이 12백만원 이상인 자」로 같습니다. 한도와 기간은 같은 화면을 아래로 내려 「대출한도」「대출기간」 칸에서 봅니다.


댓글
댓글 쓰기