노란우산대출, 해지하지 않고 세금을 뺀 해약환급금의 90% 안에서 빌리는 한도 계산과 유출 사고 뒤 오는 대출 연락 가르는 법
노란우산공제에 가입한 사장님이 급하게 돈이 필요할 때 해지 대신 쓸 수 있는 것이 공제계약대출, 흔히 말하는 노란우산대출입니다. 지금 해지하면 받을 돈(임의해약환급금)에서 원천징수 예상세액을 뺀 금액의 90% 안에서 빌리고, 일반대출 이자율은 현재 연 4.1%이며 분기마다 바뀝니다. 중도상환 수수료는 없습니다.
해지와 견주면 차이가 큽니다. 개인 사정으로 해지하면 해약환급금 가운데 소득공제받은 부금과 이자에 해당하는 몫이 기타소득으로 잡혀 16.5%(소득세 15%, 지방소득세 1.5%)의 세금이 붙습니다. 쓰는 사람도 늘어 올해 7월까지 공제계약대출은 41만 9,610건, 6조 4,088억 원으로 이미 지난해 전체(38만 155건, 5조 4,994억 원)보다 많습니다.
그런데 이달 노란우산 홈페이지에서 가입자 정보 36만여 건이 유출되면서, 이 대출을 미끼로 한 연락도 걱정거리가 됐습니다. 진짜 대출은 내가 홈페이지·앱·창구·고객센터로 직접 신청하는 것이고, 먼저 걸려 와서 돈이나 대출, 계좌 변경, 비밀번호를 요구하는 연락에는 응하지 않습니다.
한도는 낸 돈이 아니라 해약환급금에서 계산합니다
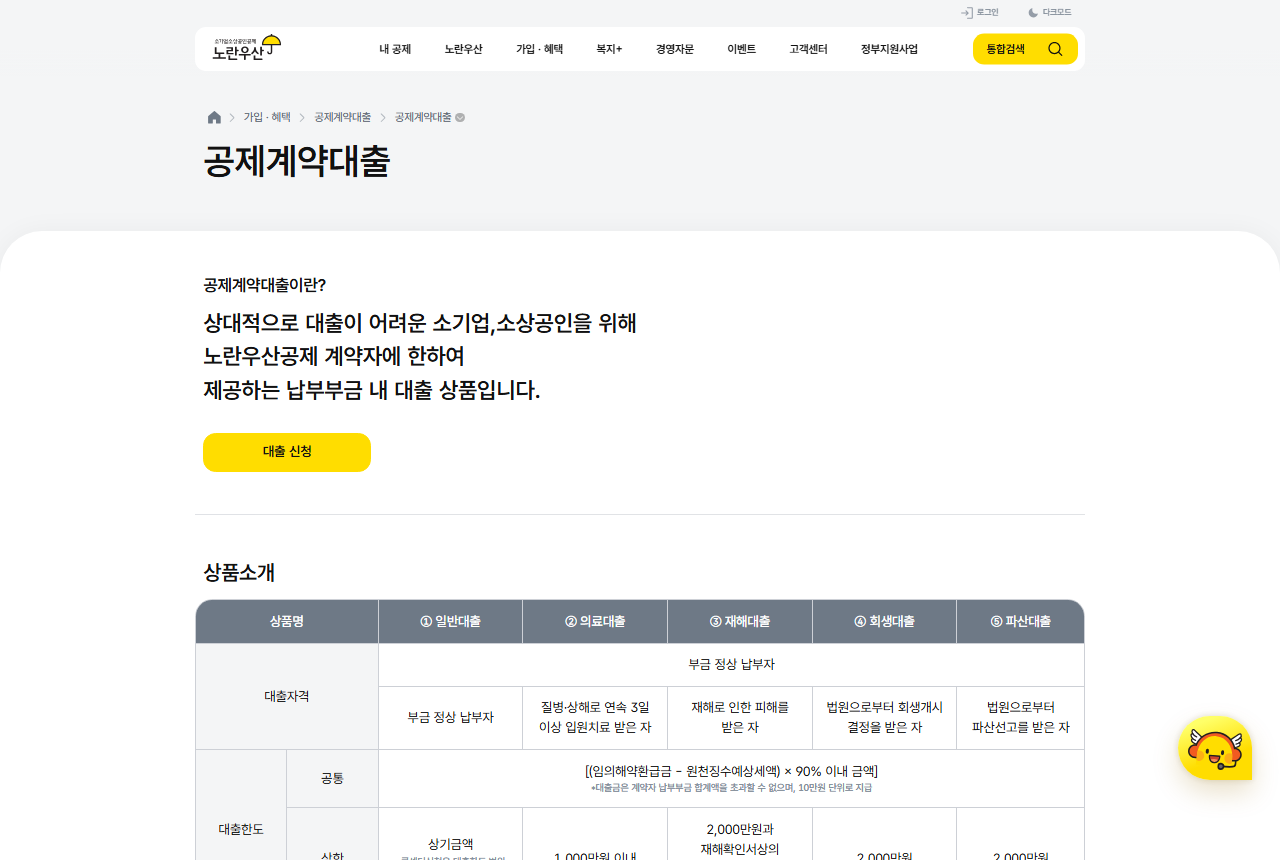
노란우산대출 한도를 흔히 납입한 돈의 90%라고 말하지만, 공식 계산은 조금 다릅니다. 지금 해지하면 받을 임의해약환급금에서 원천징수 예상세액을 먼저 빼고, 그 금액의 90% 안에서 빌립니다. 대출금은 그동안 낸 부금 합계를 넘을 수 없고 10만 원 단위로 나갑니다.
| 칸 | 내 값 | 어떻게 |
|---|---|---|
| ① 임의해약환급금 | ____원 | 지금 해지하면 받는 돈 |
| ② 원천징수 예상세액 | ____원 | ①에 붙는 세금 예상액, ①에서 뺍니다 |
| ③ (① − ②) × 90% | ____원 | 10만 원 단위로 지급 |
| ④ 낸 부금 합계 | ____원 | ③이 ④보다 크면 ④까지만 |
세금을 빼는 단계에서 사람마다 한도가 갈립니다. 해약할 때 매기는 기타소득은 해약환급금에서 (부금 납부액 − 실제 소득공제받은 금액)을 뺀 값이라, 소득공제를 많이 받은 사람일수록 세금이 커지고 한도는 작아집니다.
| 가정 | 소득공제를 다 받은 경우 | 소득공제를 안 받은 경우 |
|---|---|---|
| 낸 부금 · 해약환급금 | 1,000만 원 · 1,050만 원 | 1,000만 원 · 1,050만 원 |
| 기타소득금액 | 1,050만 원 | 50만 원 |
| 세금 16.5% | 173만 2,500원 | 8만 2,500원 |
| (환급금 − 세금) × 90% | 약 789만 원 | 약 938만 원 |
위 숫자는 계산 순서를 보이려고 넣은 가정이고, 실제 해약환급금과 예상세액은 계약마다 다르니 신청 화면에서 나오는 한도를 따릅니다. 부금을 한 번만 냈어도 연체가 없으면 신청할 수 있지만, 계산한 대출 가능액이 10만 원보다 적으면 신청이 안 됩니다.
다섯 가지 대출, 무이자가 되는 경우
공제계약대출은 일반대출 하나가 아니라 다섯 가지입니다. 입원이나 재해, 회생·파산 같은 사정이 있으면 무이자 대출을 먼저 봅니다.
| 종류 | 받을 수 있는 사람 | 상한 · 이자 | 상환 |
|---|---|---|---|
| 일반 | 부금을 연체 없이 내는 가입자 | 한도 계산액 안(콜센터 신청은 하루 3,000만 원까지) · 연 4.1% 변동 | 1년 안 일시상환 |
| 의료 | 질병·상해로 연속 3일 이상 입원(본인 출산 포함), 퇴원·출산일부터 6개월 안 | 1,000만 원 이내 · 무이자 | 1년 안 일시상환 |
| 재해 | 재해 피해, 확인서 유효기간 안 | 2,000만 원과 피해금액 중 적은 금액 · 무이자 | 2년 안 일시상환 |
| 회생·파산 | 회생개시 결정·파산선고일부터 6개월 안 | 각 2,000만 원 · 무이자 | 2년 안 일시상환 |
어느 것이든 중간에 일부나 전부를 갚을 수 있습니다. 상환 기간이 지나 연장하면 그때부터는 일반대출 조건(이자율·기간)이 붙고, 이미 일반대출을 쓰고 있던 사람도 조건이 맞으면 의료·재해·회생·파산 대출로 바꿀 수 있습니다. 일반대출은 인터넷·모바일·창구·콜센터로, 나머지 넷은 인터넷·모바일·창구로 신청합니다. 이자율은 가입일과 대출일에 따라 달라질 수 있어 신청 당일 화면의 숫자를 확인합니다.
유출 사고 뒤 오는 연락, 진짜와 사칭 가르기
외부 비인가자가 10일 노란우산 홈페이지에 비정상적으로 접근해 고객 개인정보와 계약정보 36만여 건을 조회해 갔고, 가입자 5명 가운데 1명꼴입니다. 유출 항목은 이름, 주민등록번호 앞자리, 휴대전화번호, 주소, 이메일, 고객·계약번호와 사업장 정보, 그리고 월부금액, 납부 개월 수, 납부 총금액, 이체 은행과 계좌번호입니다. 주민등록번호 뒷자리는 암호화돼 빠졌고, 사람마다 유출된 항목은 다릅니다.
그래서 전화한 사람이 내 월부금액이나 납입 총액, 계좌번호를 정확히 말해도 그것이 진짜라는 증거가 되지 않습니다. 유출된 정보 자체가 그 숫자들이기 때문입니다.
| 구분 | 진짜 공제계약대출 | 사칭 의심 연락 |
|---|---|---|
| 누가 시작하나 | 내가 홈페이지(본인인증)·앱·창구·1666-9988로 신청 | 상대가 먼저 전화·문자로 대출을 권함 |
| 요구하는 것 | 신청서·약정서와 본인인증 | 돈, 대출 실행, 납부 계좌 변경, 계좌 비밀번호, 홈페이지 아이디·비밀번호 |
| 링크 | 노란우산 홈페이지를 내가 직접 열기 | 출처를 모르는 인터넷 주소 |
| 확인하는 곳 | 고객센터 1666-9988 | 끊고 고객센터에 내가 다시 걸기 |
유출 대상자에게는 개별 문자가 갔으니 문자가 왔다는 사실만으로 사칭이라고 단정할 수는 없습니다. 다만 내 유출 항목은 문자 속 주소를 누르기보다 노란우산 홈페이지를 직접 열어 확인하는 편이 안전합니다. 피해가 생겼다면 노란우산공제 고객센터로 신고·상담하고, 개인정보보호법에 따른 손해배상 청구나 개인정보 분쟁조정위원회 분쟁조정 신청도 할 수 있습니다.
급하게 돈이 필요할 때 이 순서로
- 해지 버튼보다 먼저 위의 빈칸 표로 한도를 어림합니다. 해지하면 소득공제받은 부금과 이자 몫에 16.5% 세금이 붙습니다.
- 입원·출산·재해·회생·파산에 해당하면 무이자 대출부터 봅니다. 기한은 대부분 그 일이 있은 날부터 6개월입니다.
- 신청은 노란우산 홈페이지(본인인증)·앱·창구·1666-9988 중 하나로 내가 직접 합니다.
- 먼저 걸려 온 대출 권유 전화는 끊고, 1666-9988로 내가 다시 걸어 확인합니다. 계좌 변경·비밀번호 입력 요구에는 응하지 않습니다.
- 홈페이지에서 내 유출 항목을 확인하고, 피해가 있으면 고객센터에 신고합니다.
노란우산에 가입하지 않았거나 부금 안 한도로는 모자라다면 정책 서민금융도 견줘 볼 만합니다. 대상과 한도는 햇살론 종류별 대상과 한도에 따로 정리돼 있습니다.
참고한 자료
- 노란우산 「공제계약대출」 (2026년 11월 19일 열람)
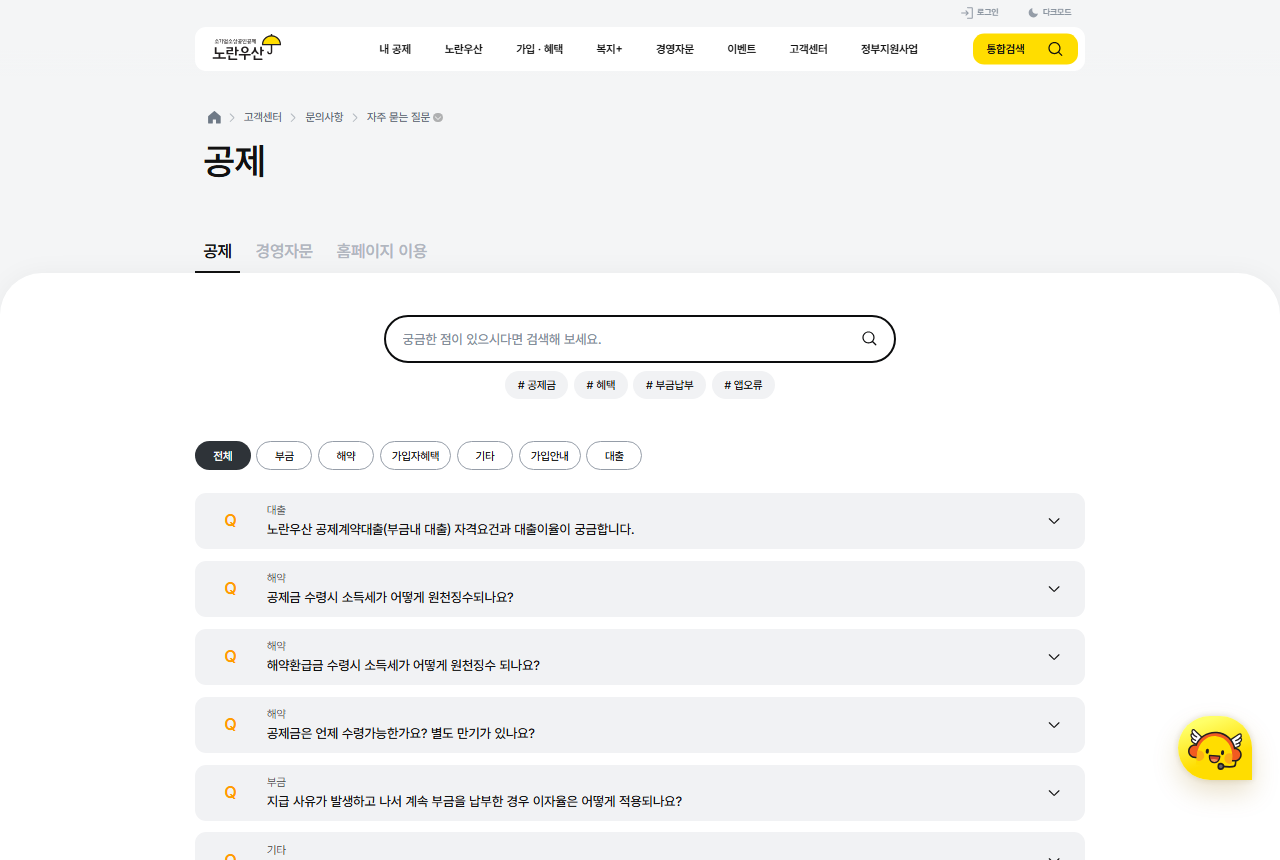
- 노란우산 「자주 묻는 질문」(대출·해약) (2026년 11월 19일 열람)
- AP신문 「노란우산 폐업공제금 1.5조 ‘역대 최대’…“민생회복 속도 높여야”」, 2026년 9월 24일
- 뉴스핌 「노란우산 개인정보 유출 36만여 건으로 늘어…전체 가입자 19%」, 2026년 11월 18일
- 머니투데이 「노란우산 개인정보 36만여건 유출…계좌번호·공제 납부정보 포함」, 2026년 11월 18일
작성: 데이체크 편집팀 · 본문 수치는 글 안에 링크한 공식 자료와 보도를 기준으로 했습니다.
본 글은 일반적인 정보 제공용이며 의료·법률·투자 자문이 아닙니다. 중요한 결정 전에는 공식 자료와 전문가 상담을 권합니다.
요약 카드 받아보기: 스레드 · 인스타그램 @jn.daycheck
확인한 공식 페이지 갈무리


댓글
댓글 쓰기